搜索

搜索
节录
1、商场着落的实质:好意思元的反扑,而非零落
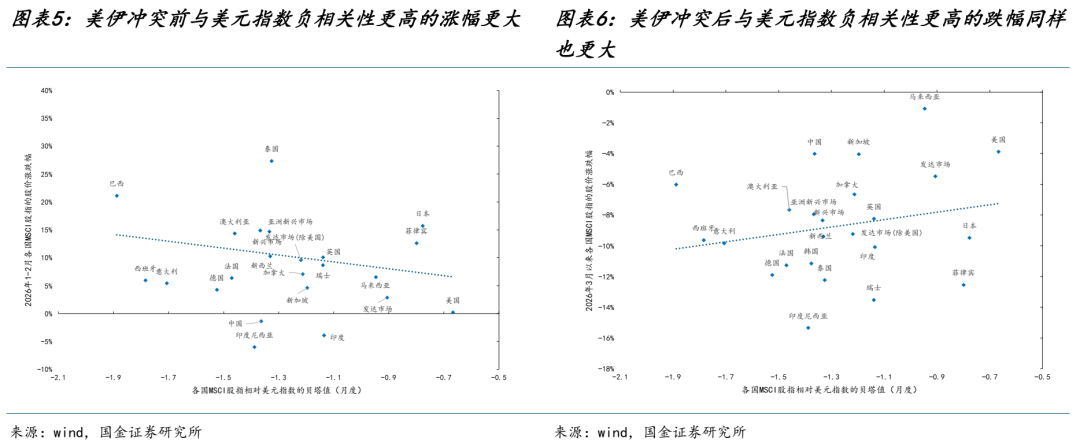
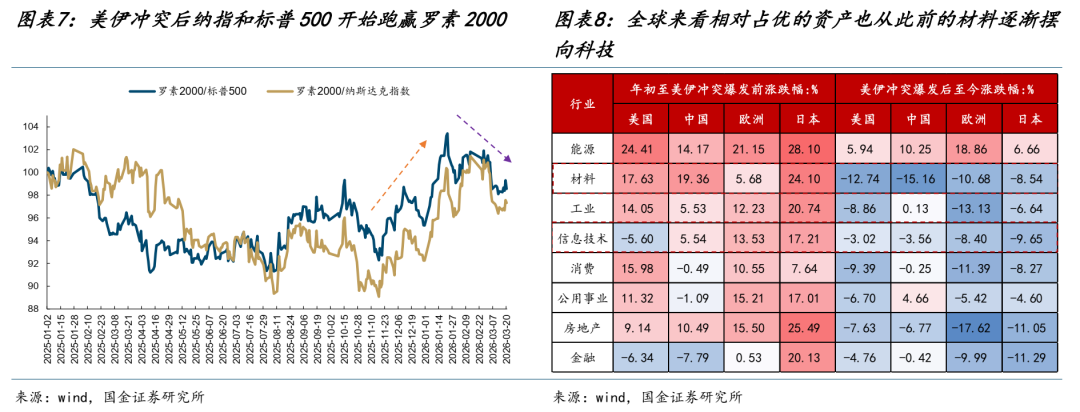
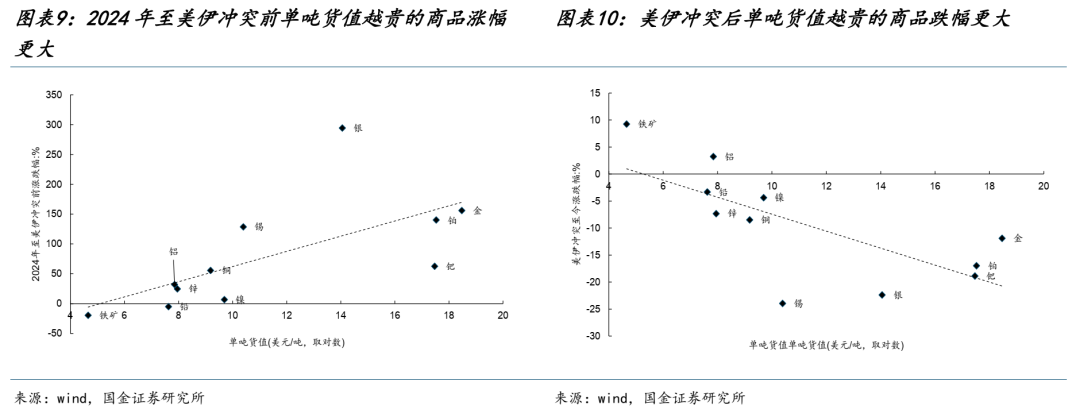
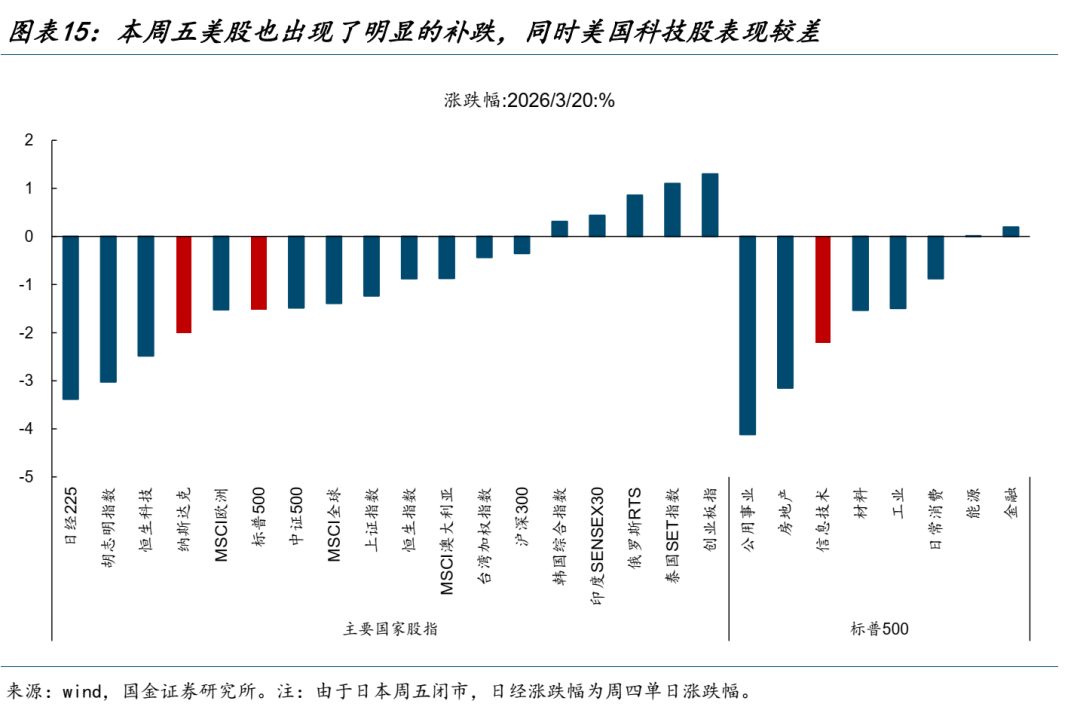
本周人人大类金钱宽敞承压,名义看是对需求走弱的担忧,实则中枢矛盾在于好意思伊冲破升级扭转了此前“弱好意思元”的叙事。在好意思伊冲破爆发之前:好意思元较着走弱,资金从好意思元金钱流出,好意思股走势弱于人人,商品侧呈现单吨货值更高的商品涨幅逾越,对好意思元指数高度敏锐(以股指对好意思元指数的贝塔值进行预料)的国度/地区在本年龄首相知意思伊冲破爆发前达成了更高的涨幅;好意思股里面来看,中枢科技股运转也被基础才略、中小公司反超,好意思国金融向心化历程碰到较大逆转。冲破爆发后,好意思元指数大幅反弹,资金回流好意思国,体现为:从人人股指发达看,好意思股相对韧性突显,而对好意思元敏锐度高的商场跌幅更大;从商品来看,单吨货值更大的品类着落也更多,铜、铝等工业金属的跌幅要小于黄金;重叠最近好意思国上风产业东说念主工智能规模的产业催化,好意思股里面,纳斯达克运转再行跑赢罗素2000。A股里面,更映射好意思国科技的算力链条,相对发达也更好。人人经济的滞胀和零落担忧诚然是名义原因,但这种好意思元流动性在金融金钱中的再分派形状,其背后原因随机是更影响商场发达的驱动。
2、背后逻辑:基本面相反背后折射出的好意思国与好意思元的掌控力
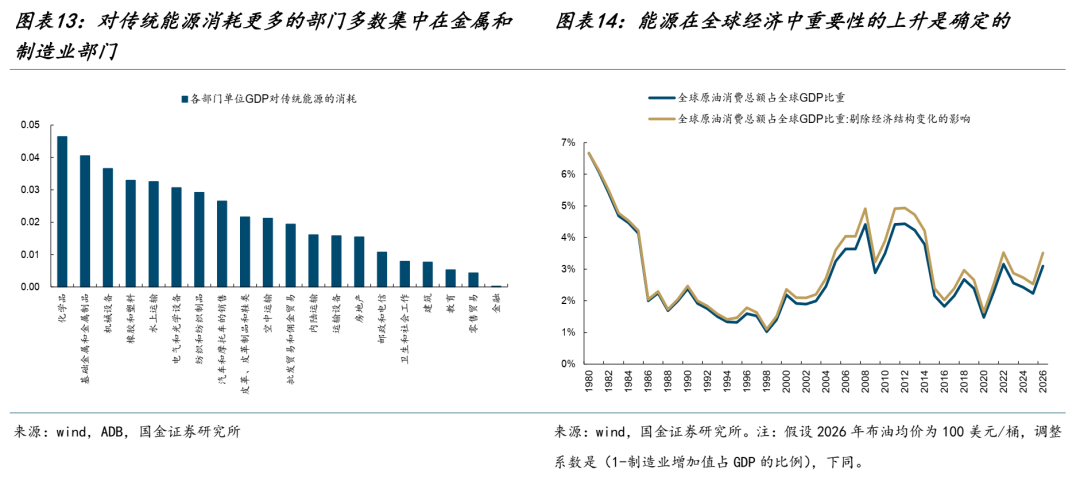
好意思伊冲破爆发后,在人人经济体中,好意思国无疑是具有相对上风的:好意思国凭借处业绩为主的经济结构,单元GDP对传统能源的浮滥权贵低于其他国度,以及自身的油气资源上风,因而受到的冲击相对较小;而寰宇经济中传统能源浮滥更高的制造业部门,尤其是金属、化工等规模,面对更大的冲击压力,东亚经济体受到航运膺惩问题较着更大。人人风险金钱相干于好意思元、好意思国金钱跑输的背后,体现了好意思国关于寰宇秩序的某种掌控力,冲破目前为止场面名义看仍在好意思以进退可控边界,海峡阻塞自身反而让好意思国经济相对人人具有上风,这逆转了好意思元流动性外溢的趋势。淌若从这个角度起程,好意思伊冲破扫尾与否与人人经济走向自身仅仅表象,这种掌控力的变化是中枢。往后看,几个疑问:好意思国事否因为在伊朗问题中堕入持久浮滥战,反而失去了关于场面的截至;另外一种,则是问题持久化也会动摇好意思国科技的什物根基(举例日韩的供应链),最终导致场面有了新的走向;又或者是,新的力量通过产业上风,达成了某种解围。不论若何,昔时着落历程中的强势金钱(好意思国科技)补跌随机是商场见底的符号,咱们照应到,周五前期相对强势的好意思股仍是运转出现了着落。
3、有色金属:压力渐渐昔时
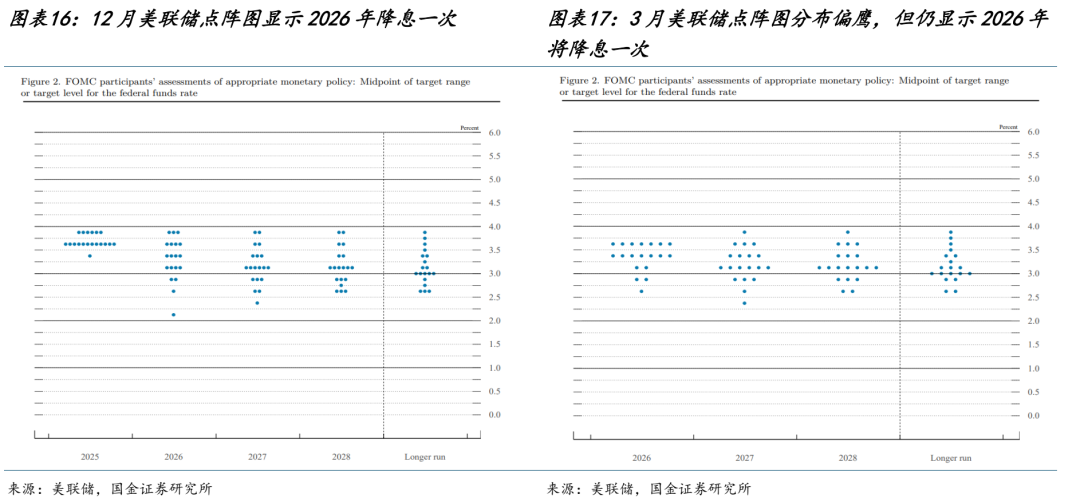
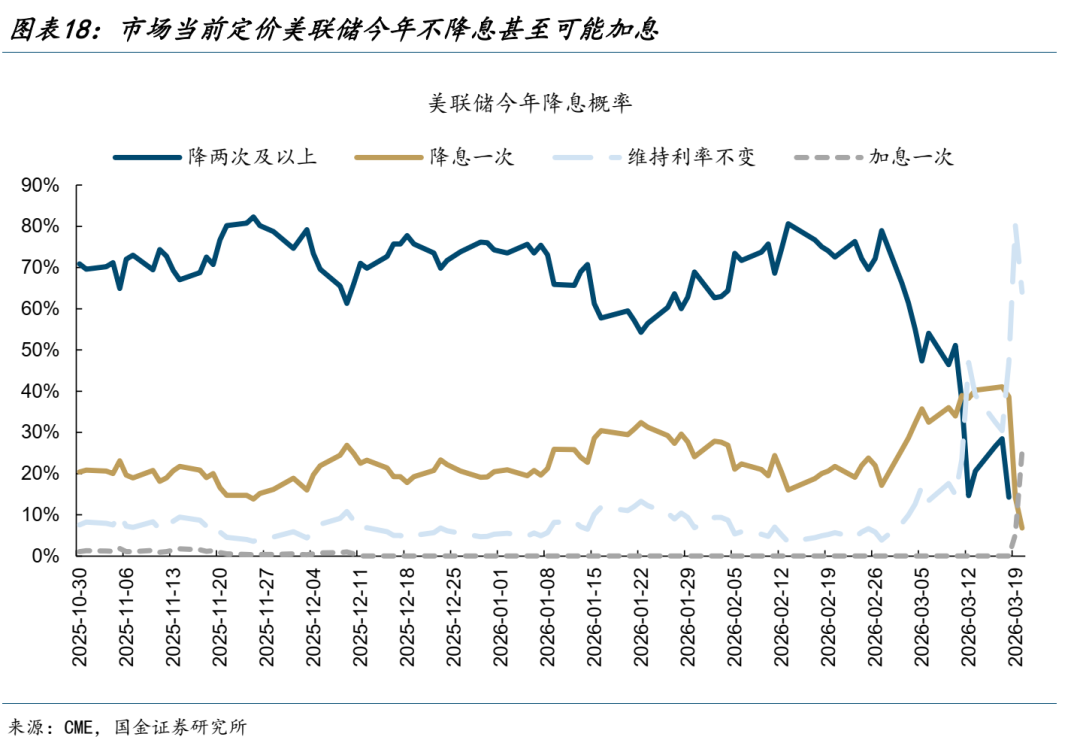
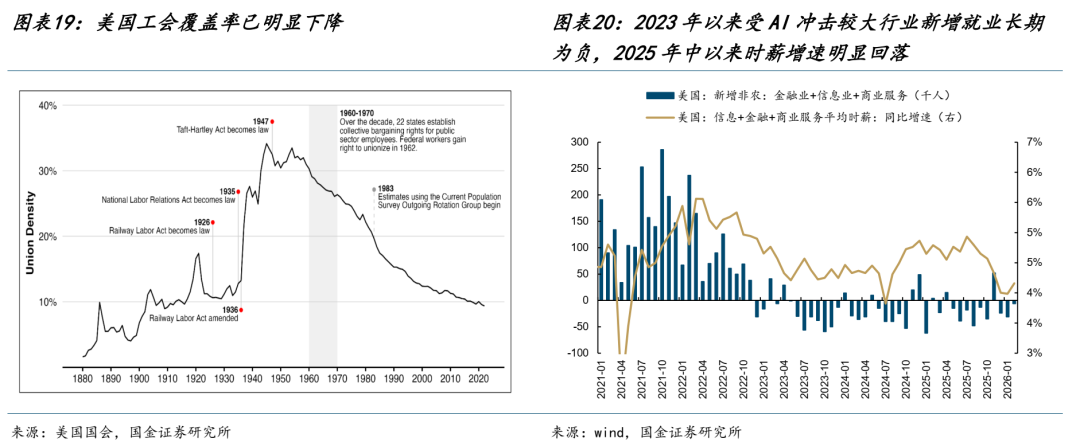
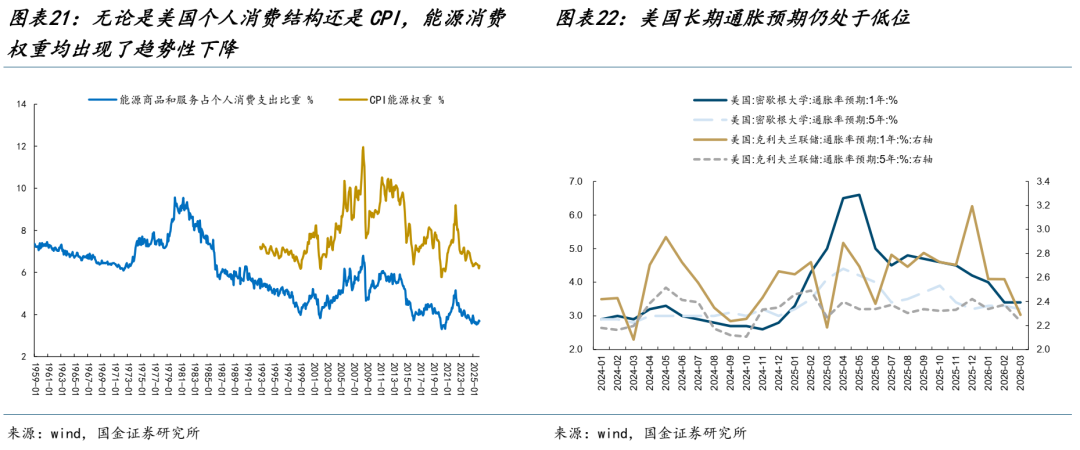
有色金属板块在昔时面对了多方面迎风,除了前述的好意思元流动性再分派要素外,总量货币策略预期变化亦然紧迫要素:现时商场对好意思联储货币策略收紧的订价已较为顶点,较着失色联储自身态度更为悲不雅。从点阵图看,好意思联储仍防守年内降息一次的判断,而商场却已运转计价不降息以致加息的可能,这种预期差自身即为潜在的建筑空间。与此同期,好意思国通胀也较难大幅上行:好意思国AI压低相干从业东说念主员薪资从而压制工作通胀,好意思国较难酿成工资通胀螺旋;能源在个东说念主消费和CPI中的权重均较着下降;好意思国目前持久通胀预期结实。有色金属昔时着落的原因随机并非是因为“零落”,而是好意思元流动性总量收缩的预期重叠结构上的再分派,逆转随机就在目前。
4、中国金钱:制造业价值重估
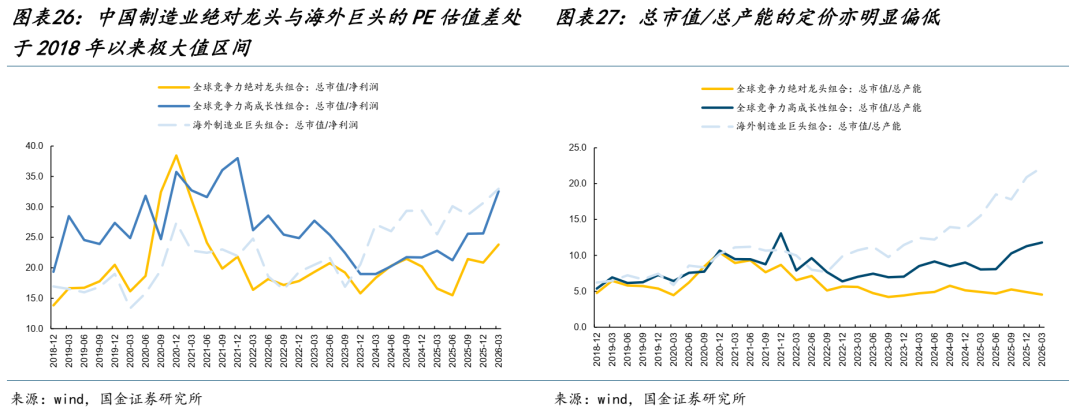
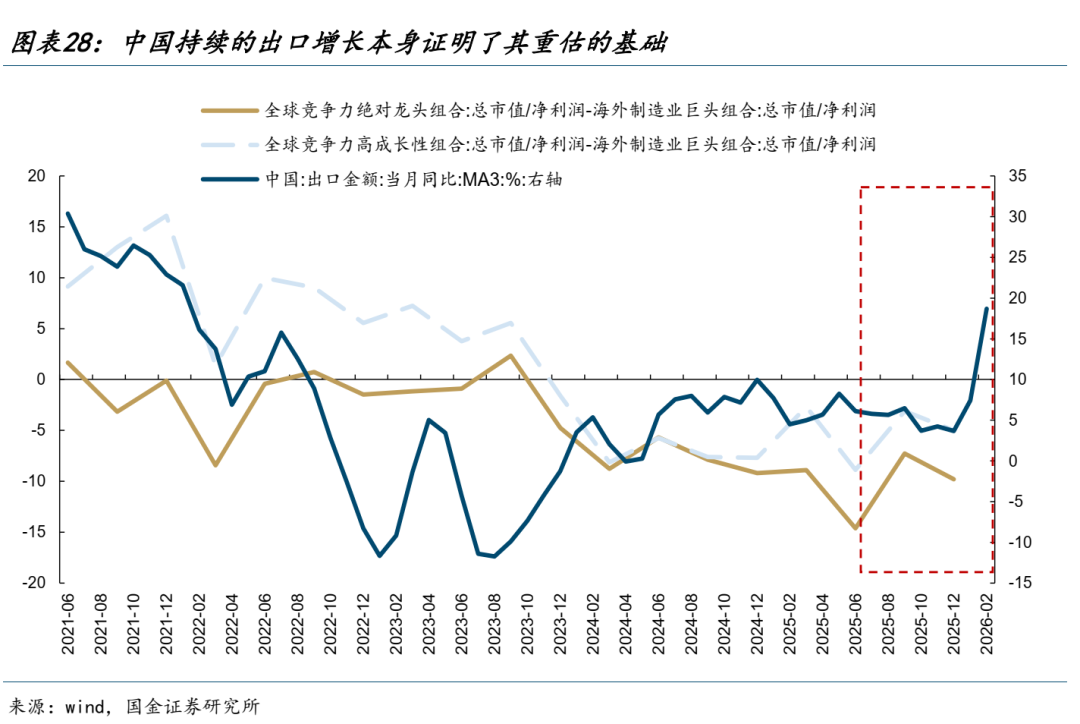
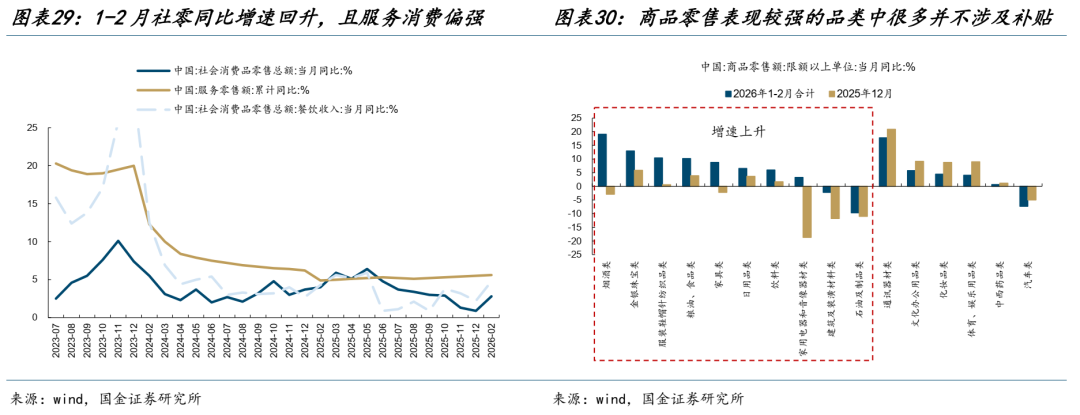
在人人能源安全暴躁加重的配景下,中国金钱的特有上风正冉冉清晰。一方面,中国领有人人逾越的煤化工与电力开发产业链,光伏年产能所对应的能效超越于霍尔木兹海峡原油出口总量的24%,能源系统的完备性不仅缩短了对外部冲击的脆弱性,同期也不错为人人有用的提供能源替代。另一方面,中国制造业龙头在PE估值与产能价值维度上相较外洋巨头均处于历史性低估区间——PE估值差处于2018年以来极大值区间,总市值/总产能的订价亦较着偏低,捏续的出口增长自身讲授了其重估的基础。与此同期,中国的内需呈现内素性建筑迹象,1-2月社零增速企稳回升,烟酒、珠宝等非补贴类商品发达亮眼,自满消费改善并非单纯依赖策略刺激,咱们辅导的出口结汇可能正在向内需传导。
5、恭候迷雾散去
人人什物质产崛起的叙事并未闭幕,拨开好意思元的迷雾才能看到寰宇的真相,咱们保举如下:一是在人人涟漪的形状下能源安全变得尤为紧迫,但本年一次能源强于二次能源成立,咱们首推原油、油运、煤炭、铜、铝、金、橡胶;二是中国制造业才是人人压舱石,仅仅什物流动慢于金融金钱流动,恭候重估的到来——电力开发新能源、机械开发、化工;三是压制要素扭转下寻找消费的结构性契机——旅游及景区、调味发酵品、啤酒过火他酒类、医药交易、医好意思等。
风险辅导:国内经济建筑不足预期,外舶来品币策略预期大幅收紧。
敷陈正文
1 商场着落的原因:看似因弱需求,实则因强好意思元
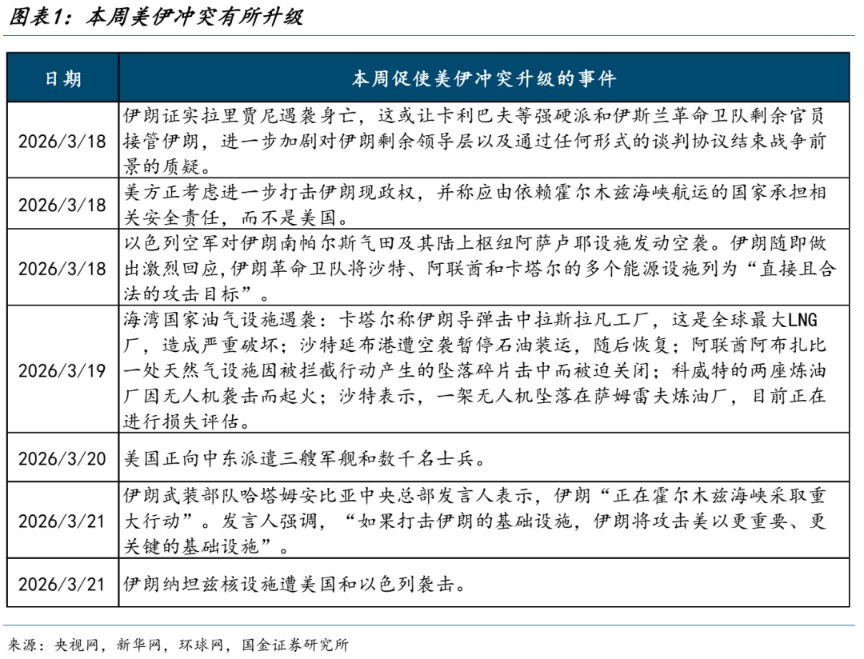
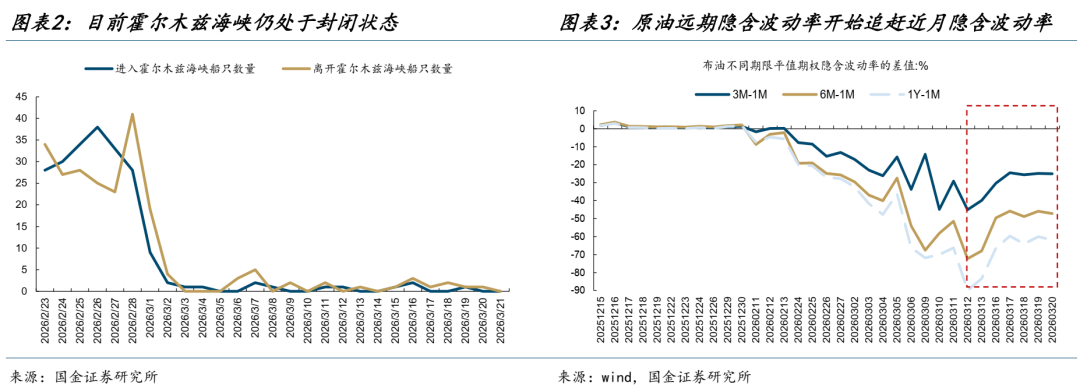
本周(20260316-20260320,下同)好意思伊冲破有进一步升级的迹象:伊朗最高国度安全委员会布告拉里贾尼遇袭身一火+以军空袭伊朗南帕尔斯气田+中东无数国度能源才略遇袭+好意思国向中东增派战船和士兵等。目前来看霍尔木兹海峡仍处于阻塞现象,商场也渐渐签订到好意思伊冲破有从短期化走向持久化的趋势,体现为原油远期的隐含波动率运转追逐近月的隐含波动率。
因为好意思伊冲破,人人商场出现了较着的切换。一方面,在好意思伊冲破前,受益于好意思国降息周期以及关于好意思元的不信任叙事,好意思元较着走弱,资金从好意思元金钱流出,好意思股走势弱于人人,同期对好意思元指数高度敏锐(以股指对好意思元指数的贝塔值进行预料)的国度/地区在本年龄首相知意思伊冲破爆发前达成了更高的涨幅。但跟着好意思伊冲破的加重,油价捏续高涨→好意思国通胀担忧加重→降息预期回摆→好意思元走强、好意思债利率上行。此前弱好意思元的叙事被逆转,资金再度回流到好意思元金钱,好意思股走势运转强于人人,同期对好意思元指数高度敏锐的国度/地区在好意思伊冲破爆发后出现了更大的跌幅。
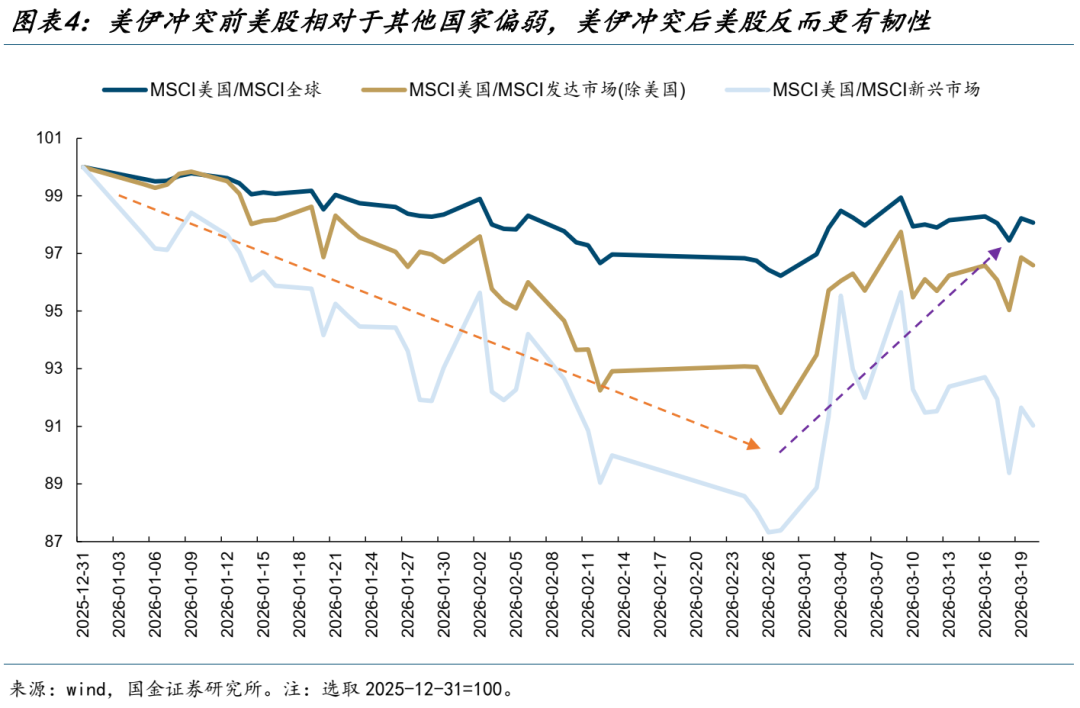
另一方面,好意思股里面的作风也出现了切换:好意思伊冲破前与好意思国经济周期关联度更高的罗素2000捏续跑赢标普500和纳指;但好意思伊冲破爆发后,重叠最近好意思国上风产业东说念主工智能规模的产业催化,纳指运转跑赢。从人人的板块发达来看亦是如斯,除能源外,好意思伊冲破前材料板块相对占优,但如今渐渐摆向科技占优,材料板块人人出现了普跌。
关于商品而言,有着雷同的野蛮:自从好意思国2024年开启降息周期以来,单吨货值越贵的商品涨幅更高,这是典型的商品金融属性驱动的价钱高涨。如今,这种金融属性的订价被逆转,单吨货值越贵的商品跌幅却更大。从商品的着落幅度来看,淌若商场因为需求走弱而着落,那么铜、铝的跌幅应该要大于黄金,但本质是前期最受益于好意思元外溢的黄金在本轮着落最多,这实质上如故因为好意思元走强所导致。目前商品受金融属性驱动的高涨告一段落,畴昔需要更多照应由需求属性带来的契机。
因此,关于本周除原油外,其他大类金钱无数均着落,咱们的结实是:人人经济的滞胀和零落担忧诚然是名义原因,但这种好意思元流动性在金融金钱中的再分派形状,其背后原因随机是更影响商场发达的驱动。
2 商场切换的原因:基本面相反反应的好意思国与好意思元的掌控力
好意思股最近相对其他国度股指走强的原因主要有两点:一方面,在本次好意思伊冲破中,伊朗受到的打击更大,好意思国并莫得较着的残障。另一方面,好意思国受益于处业绩占比更高的经济结构,单元GDP对传统能源的浮滥更低,同期好意思国我方亦然很大的原油坐褥国,是以好意思国脉次受到的能源冲击影响更小,而东亚经济体受到航运膺惩问题较着更大。人人风险金钱相干于好意思元、好意思国金钱跑输的背后,体现了好意思国关于寰宇秩序的某种掌控力,冲破目前为止场面名义看仍在好意思以进退可控边界,海峡阻塞自身反而让好意思国经济相对人人具有上风,这逆转了好意思元流动性外溢的趋势。
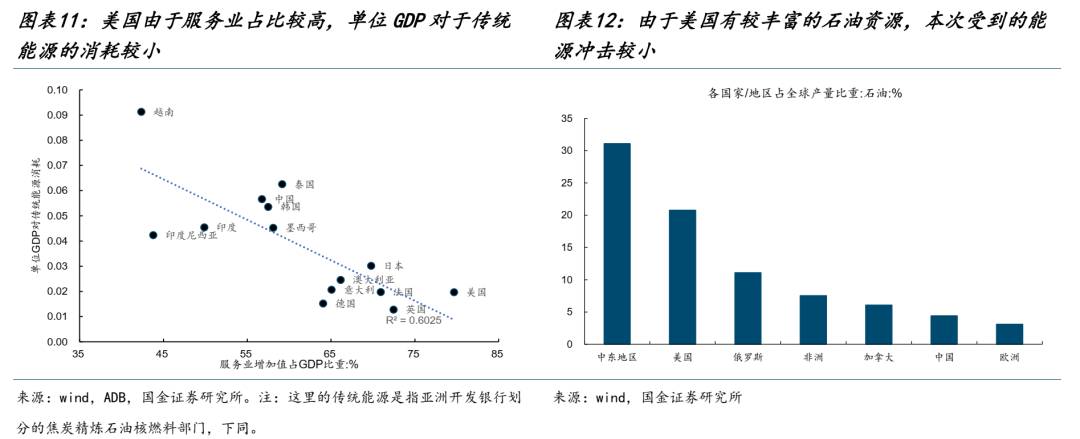
人人作风出现切换的原因相似在于:基础金属和金属成品、化学品等部门关于传统能源的浮滥更大的,而科技类的部门对传统能源的浮滥更低。对传统能源浮滥高的部门无数聚合在制造业,而非制造业部门关于传统能源的浮滥更低,商场现时更欢跃去选拔对传统能源浮滥更低的金钱。值得瞩办法是,剔撤除因为经济结构转移带来的影响,人人原油消费总和/GDP的比重已较着上升。淌若原油价钱进一步上升,那该比值将快回到2005-2014年间的水平,这意味着能源在人人经济中的紧迫性正在擢升。
往后看,几个疑问:好意思国事否因为在伊朗问题中堕入持久浮滥战,反而失去了关于场面的截至;另外一种,则是问题持久化也会动摇好意思国科技的什物根基(举例日韩的供应链),最终导致场面有了新的走向;又或者是,新的力量通过产业上风,达成了某种解围。不论若何,昔时着落历程中的强势金钱(好意思国科技)补跌随机是商场见底的符号,咱们照应到,周五前期相对强势的好意思股仍是运转出现了着落。
3 有色金属:最迎风的阶段或已昔时
有色金属板块在昔时面对了多方面迎风,除了前述的好意思元流动性再分派要素外,总量货币策略预期变化亦然紧迫要素,但目前来看,商场对好意思联储货币策略收紧的订价已较为顶点。从好意思联储3月议息会议的点阵图来看,和12月比较,本次议息会议防守了2026年降息一次的预计。好意思联储从前年年底到目前其实齐是防守在一个偏中性的态度,然则商场关于降息的预期却大不疏导:岁首相知意思伊冲破爆发前,商场预期本年降两次及以上的概率永恒防守在约70%,这是一个较着偏乐不雅的订价;但好意思伊冲破爆发后至本周五,本年加息一次概率25%、不降息概率64%、降息一次概率仅为7%。咱们觉得现时降息预期仍是因好意思伊冲破从较着失色联储乐不雅到如今失色联储还要较着悲不雅了,仍是到达了一个比较顶点的位置。那么近期由于担忧好意思联储货币策略所带来的压力可能要告一段落了,当下紧迫的是照应好意思国通胀是否会较着上行。
目前来看,好意思国的通胀可能并莫得那么容易大幅上行:(1)好意思国工会遮掩率处于历史低位,劳工议价材干被权贵缩小,难以酿成1970年代那种工资通胀上升螺旋。与此同期,AI缩短了劳能源成本,也运转压低相干从业东说念主员的薪资,而薪资放缓自身对工作通胀亦然压制。(2)不论是好意思国个东说念主消费结构如故CPI中来看,能源消费权重均出现了趋势性下降,油价关于CPI影响渐渐弱化。(3)鲍威尔在本次议息会议中也暗意“这次能源断供是一次性事件”,那么更应该防备通胀预期,目前来看通胀预期仍防守低位。因此,淌若好意思国通胀并未较着上行,则好意思国的降息周期仍是相对细办法。
4 中国金钱的上风正渐渐清晰
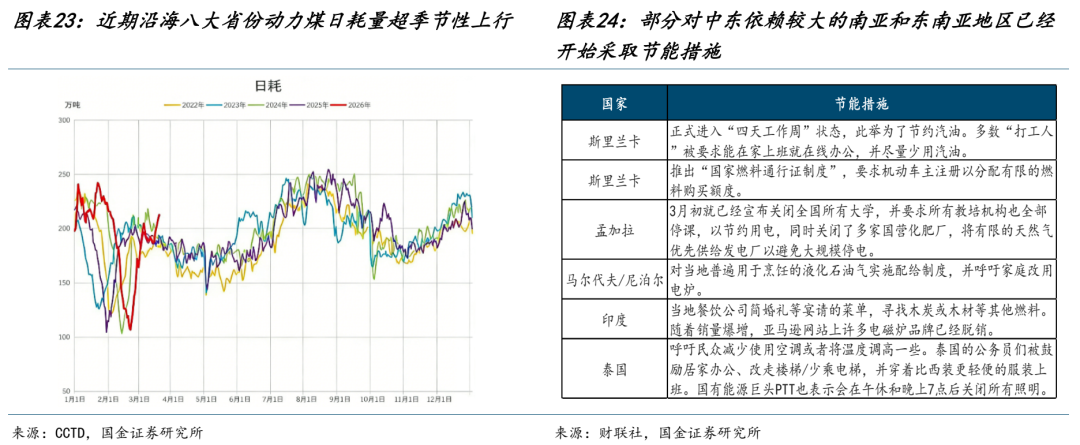
好意思伊冲破导致人人能源安全暴躁,外洋商场被动寻求替代能源,而中国的煤化工和电力开发正好是人人的上风产业。目前咱们看到,沿海八大省份近日的能源煤日耗量超季节性上行,这意味着有可能部分企业已运转拿到订单;而部分南亚和东南亚等国度因过度依赖中东的传统能源,仍是运转承袭相应的节能模范,以致是停工停产。
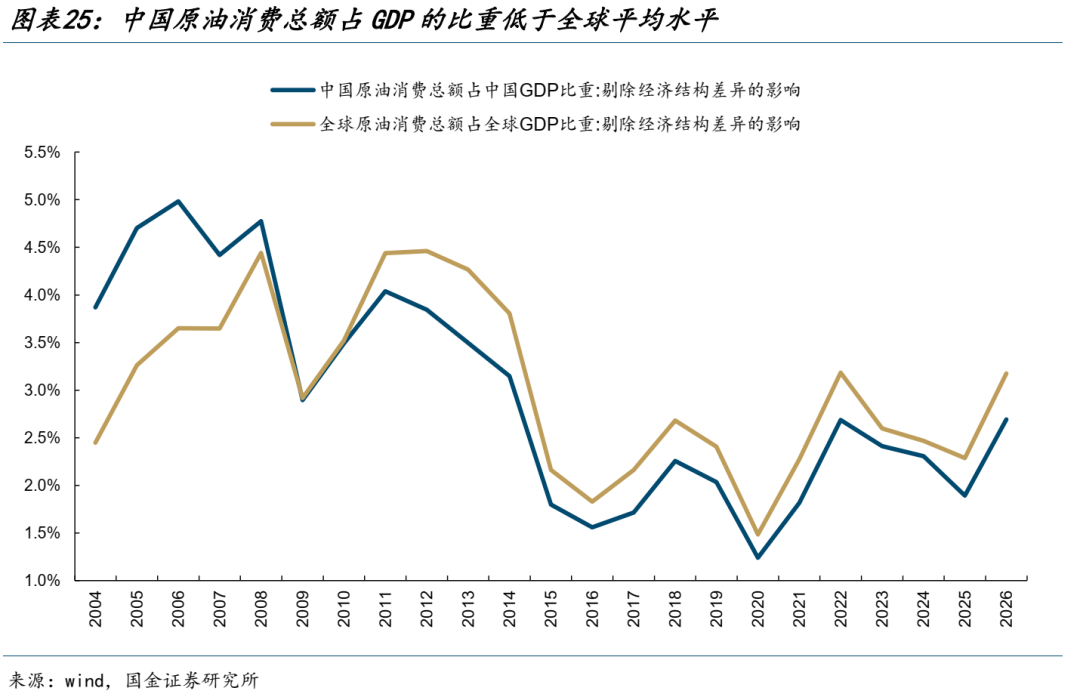
在涟漪的形状下,中国最大的上风是能源系统完备。目前,中国太阳能光伏每年总产量大要500GW独揽,超越于18亿桶原油的能效,而霍尔木兹海峡每年出口原油量约略是73亿桶,中国光伏年产能所对应的能效超越于霍尔木兹海峡原油出口总量的24%。中国能源系统的完备性不仅缩短了对外部冲击的脆弱性,同期也不错为人人有用的提供能源替代。同期咱们也看到,经过经济结构改革后的原油浮滥额占GDP的比重,中国该比值要较着低于人人举座水平。
与此同期,中国制造业产能价值的重估才刚运转。横向来看,与外洋制造业龙头企业进行对比不错看到:PE视角来看,现时中国上风制造完全龙头企业与外洋龙头企业之间的估值差处于2018年以来的极大值区间,相较下高成长性组合则已建筑至举座超越水平。关联词本轮商场更多的是对中国制造业产能价值的重估(而非具体的盈利材干),因此咱们从总市值/总产能的视角来看,2022年以前商场对中外制造业龙头企业的产能订价基本超越,关联词2022年后,外洋制造业龙头在AI产业周期+地缘冲破下的供应链重建叙事下产能价值当先得回重估,而中国完全龙头组合则受国内产能多余负担估值握住下行,高成长性组合则更具韧性,关联词相较外洋订价仍有差距。中国捏续的出口增长自身也讲授了其重估的基础。
还值得照应的是,中国的内需也在出现内素性的建筑。1-2月社零同比增速2.8%,高于前值的0.9%,扫尾了此前相连7个月的下行趋势,其中工作零卖增速仍较着高于社零增速,工作消费相对偏强。从名额以上商品零卖额增速来看,烟酒、金银珠宝、服装等发达相对亮眼(同比增速靠前且比较上月仍较着上行),而这些品类并不触及补贴,这意味着当下中国消费的改善并不仅仅依赖策略刺激,而是内素性的建筑。
5 恭候迷雾散去
本周商场着落的根底原因是好意思伊冲破升级进一步逆转了此前弱好意思元的叙事,而并非人人需求的实质性走弱。在此配景下,能源安全成为人人金钱订价的中枢变量:好意思国凭借较低的传统能源依赖度相对占优,而传统能源浮滥更高的有色和制造业部门则面对阶段性压力。现时商场对好意思联储降息推迟的订价已较为顶点,且好意思国通胀大幅上行的风险相对可控,近期较着受强好意思元压制的金钱最迎风的阶段或已昔时。更紧迫的是,中国金钱的特有上风正冉冉清晰:一方面,中国领有完备的能源体系,新能源产能有用对冲了外部能源冲击,同期也不错为人人提供能源替代;另一方面,中国制造业产能的价值重估才刚刚运转,同期国内消费也呈现出内素性建筑的迹象。基于以上内容,咱们保举如下:
一是在人人涟漪的形状下能源安全变得尤为紧迫,但本年一次能源强于二次能源成立,咱们首推原油、油运、煤炭、铜、铝、金、橡胶;
二是中国制造业才是人人压舱石,仅仅什物流动慢于金融金钱流动,恭候重估的到来——电力开发新能源、机械开发、化工;
三是压制要素扭转下寻找消费的结构性契机——旅游及景区、调味发酵品、啤酒过火他酒类、医药交易、医好意思等。
6 风险辅导
国内经济建筑不足预期:淌若后续国内经济数据超预期走弱,那么文中关于基本面改善带来的成本商场预期建筑的假定也就不适用。
外舶来品币策略预期大幅收紧:淌若由于滞胀预期捏续导致货币策略预期大幅收紧开云kaiyun.com,那么商场可能存在超预期着落的风险。